Konfiguration Berufsunfähigkeitsversicherung
Berufsgruppenwechsel
- Passende BU-Konfiguration für heute & morgen
- Belastbare Flexibilitätsoptionen
- Keine Lösung von der Stange
Berufsgruppenwechsel und Besserstufung in der BU
Nicht immer lässt sich bei Abschluss die bestmögliche Berufsgruppeneinstufung erzielen. Die Berufsgruppeneinstufung ist aber der wichtigste Einflussfaktor in Bezug auf die Prämienhöhe. Eine belastbare Besserstufungsoption kann im Fall der Fälle langfristig viel Geld sparen.
Beispiel: Bei Abschluss einer Schüler-BU wird die Berufsgruppe und damit auch die Prämie in der Regel schlechter sein, als wenn man aus einem Informatikstudium heraus abschließen würde. Mit einer belastbaren Besserstufungsoption ist das aber kein Problem. Die Berufsgruppe kann dann beispielsweise nach Abschluss Ausbidung / Studium verbessert und die zu zahlende Prämie somit für die Zukunft gesenkt werden.
Allerdings ist in der Praxis Vorsicht geboten. Manche Klauseln – zum Beispiel die Regelung der Alte Leipziger Stand 01.2023 – sind reine Werbegags und nicht belastbar. Ein genauer Blick in die Versicherungsbedingungen lohnt sich immer, hier besonders.
Wie funktioniert eine Besserstufungsoption in der Berufsunfähigkeitsversicherung?
Die Prämienhöhe einer Berufsunfähigkeitsversicherung wird im Wesentlichen von vier Faktoren bestimmt:
- Gesundheitshistorie und besondere Risiken (bspw. Hobbys)
- Eintrittsalter
- Berufsgruppe
- Konfiguration der Berufsunfähigkeitsversicherung (technische Ausgestaltung)
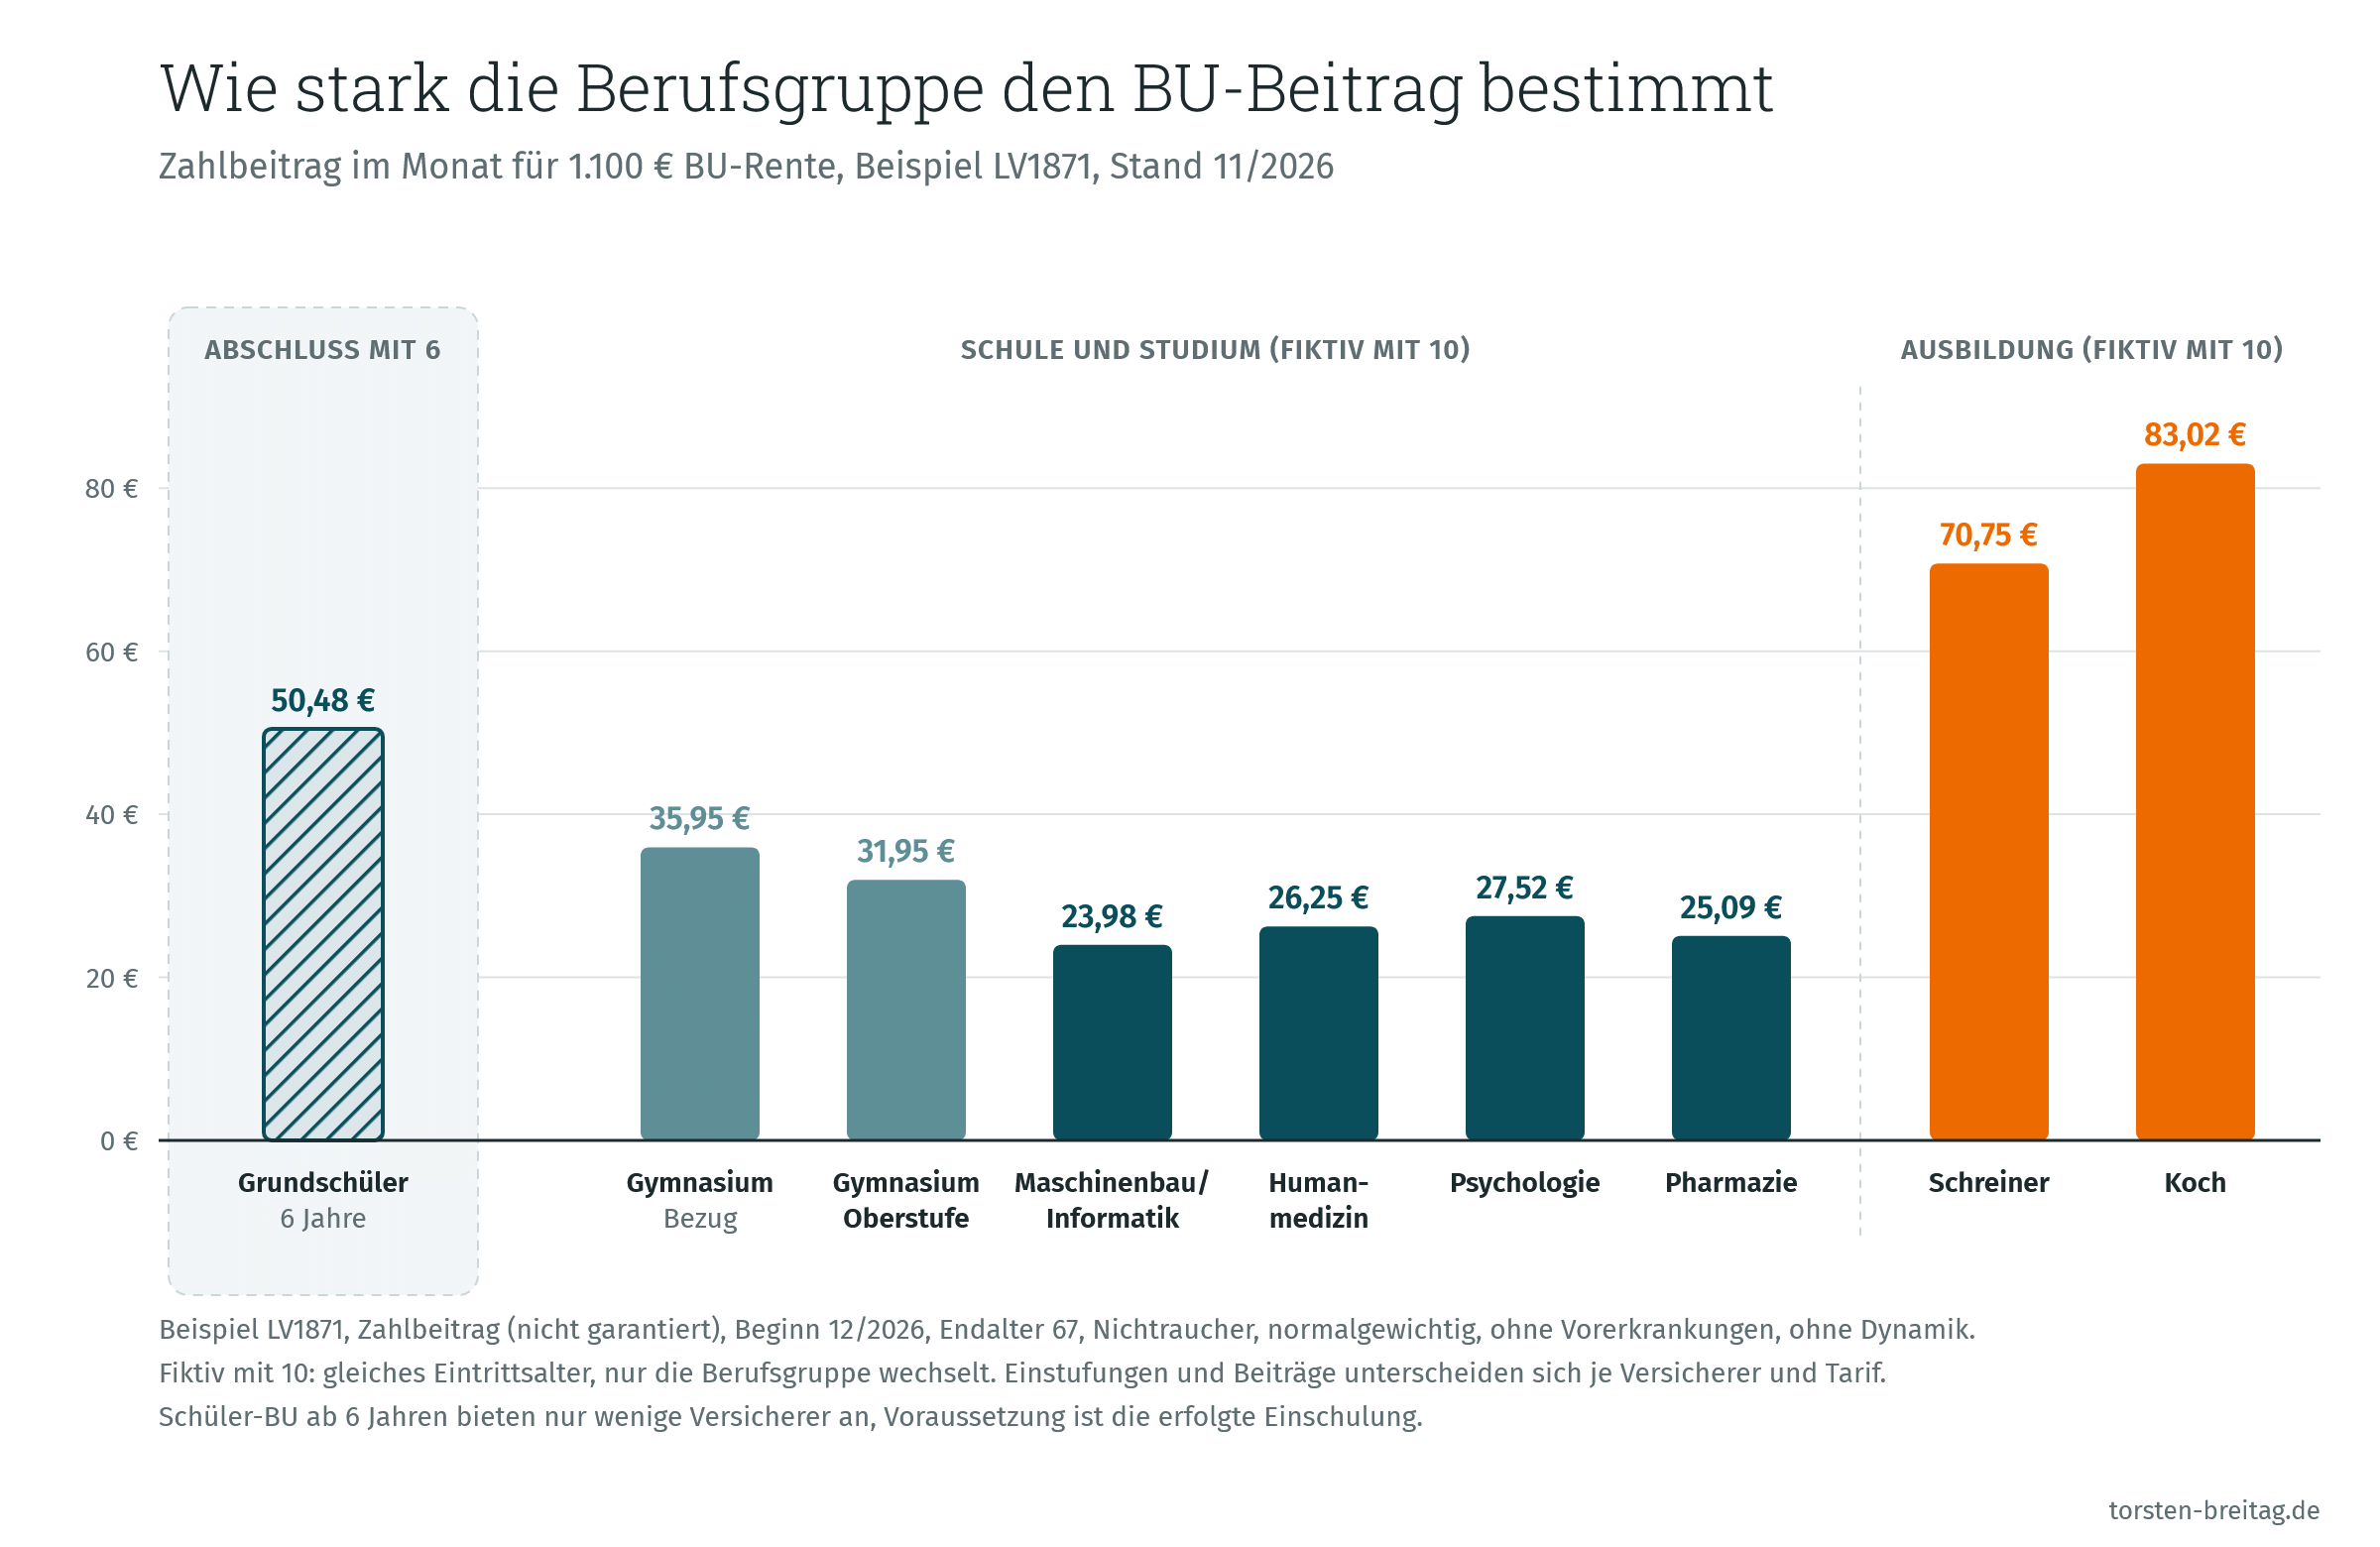
Die folgende Grafik ist ein gedachter Vergleich. Wir tun so, als würde ein 10-Jähriger die BU abschließen, und setzen nacheinander verschiedene Berufsgruppen ein: Schüler, Studenten und Auszubildende. Alter, Gesundheit und BU-Rente bleiben dabei gleich (1.100 €, LV1871, Stand 11/2026). Nur die Berufsgruppe und damit ihre Einstufung ändert sich. So sehen Sie, welchen Beitrag die jeweilige Einstufung allein auslöst.
Die Weiche zwischen 6 und 10 Jahren
Eine Schüler-BU lässt sich schon ab 6 Jahren abschließen, sobald das Kind eingeschult ist. Der Vorteil: Sie sichern den Gesundheitszustand Ihres Kindes sehr früh. Der Nachteil: In der Grundschule weiß noch niemand, wohin der Weg führt, ob aufs Gymnasium, auf die Realschule oder auf die Hauptschule. Diese Unsicherheit lässt sich der Versicherer bezahlen. Mit 50,48 € im Monat zahlt der Grundschüler einen deutlichen Aufschlag.
Günstiger wird es, sobald die Schulform feststeht. Wer aufs Gymnasium geht, meist ab 10 Jahren, ist schon vergleichsweise gut eingestuft und zahlt 35,95 €, rund 30 % weniger. Aus Sicht des Beitrags ist der Wechsel aufs Gymnasium deshalb der ideale Zeitpunkt für den Abschluss.
Beides lässt sich verbinden. Sie schließen schon in der Grundschule ab und sichern damit den Gesundheitszustand. Kommt Ihr Kind später aufs Gymnasium, wechselt der Vertrag über das Berufsgruppenwechselrecht in die bessere Berufsgruppe. Der Beitrag wird dann so gerechnet, als hätten Sie von Anfang an als Gymnasiast abgeschlossen. Sie bekommen also die gute Einstufung des Gymnasiasten und behalten die Gesundheit, die Sie mit 6 Jahren abgesichert haben. Voraussetzung ist ein Tarif, der diesen Wechsel in den Versicherungsbedingungen verbindlich zusagt.
In der Praxis: wechseln ab dem ersten Tag, danach eingefroren
Der Wechsel in die bessere Berufsgruppe ist schon mit Beginn des neuen Abschnitts möglich, also bereits am ersten Tag als Schüler am Gymnasium.
Das eigentlich Wertvolle kommt danach: Die bessere Einstufung ist eingefroren. Angenommen, nach eineinhalb Jahren zeigt sich, dass das Gymnasium doch nicht passt, und Ihr Kind wechselt auf die Gesamtschule oder die Realschule. Die Einstufung als Gymnasiast bleibt trotzdem bestehen.
Das setzt sich fort. Mit Beginn der Oberstufe (31,95 €) oder eines Studiums lässt sich erneut besser stufen, etwa als Student der Informatik oder des Maschinenbaus (23,98 €) oder der Humanmedizin (26,25 €). Jede dieser Stufen gilt ab dem ersten Tag des neuen Abschnitts und bleibt danach erhalten.
Wichtig: Recht oder nur Option? Ob ein Berufsgruppenwechsel so funktioniert, hängt von den Versicherungsbedingungen ab. Beispielhaft sauber geregelt ist er in den AVB 04/2026 der LV1871. Entscheidend ist, ob Sie ein echtes Recht auf die bessere Einstufung haben oder nur eine Option, die unter dem Vorbehalt einer erneuten Gesundheits- oder Risikoprüfung steht. Im zweiten Fall lässt sich die Option nicht mehr nutzen, sobald sich der Gesundheitszustand verschlechtert hat. Ein genauer Blick in die Versicherungsbedingungen lohnt sich deshalb (mehr dazu weiter unten).
Und wenn es schlechter wird?
Die Grafik zeigt auch die Gegenrichtung. Wer heute einen 10-jährigen Gymnasiasten versichert, weiß nicht, welchen Beruf er später ergreift. Vielleicht wird aus ihm kein Informatiker, sondern ein Schreiner oder ein Koch. Deren Berufsgruppen sind deutlich teurer eingestuft: 70,75 € beziehungsweise 83,02 € statt 35,95 €, also das Doppelte und mehr. Müsste der Vertrag dieser Entwicklung folgen, würde der Beitrag kräftig steigen. Genau das passiert aber nicht:
Wer eine Berufsunfähigkeitsversicherung abschließen möchte, friert die Gegebenheiten (Eintrittsalter, Beruf, Gesundheit) zum Abschlusszeitpunkt praktisch ein. Ein späterer, nachteiliger Berufswechsel ist nicht anzuzeigen und bleibt ohne Konsequenzen, wenn dies nicht explizit in Textform vereinbart wurde (siehe §158 VVG – Gefahränderung). Mit einschränkender Ausnahme einiger weniger sehr schlechter Versicherungsbedingungen für Schüler, Azubis und Studenten gibt es solche Vereinbarungen am Markt nicht.
Berufsgruppenwechselrecht aus Sicht der Versicherer
Verbesserungen in der Berufsgruppensystematik sind für die Bestände der Versicherer ein potentielles Problem. Würde der Versicherer auf der ursprünglich schlechteren Berufsgruppe beharren, muss er damit rechnen, dass insbesondere gesunde Versicherungsnehmer zu einem anderen Versicherer in eine günstigere Berufsgruppe wechseln würden.
Vor diesem Hintergrund hatte die Dialog als erster Versicherer schon vor vielen Jahren ein Berufsgruppenwechselrecht bei Abschluss einer Ausbildung oder eines Studiums in die Versicherungsbedingungen aufgenommen. Manch andere Versicherer boten diese Option zumindest auf Nachfrage, ggf. erst bei angedrohter Kündigung, ebenfalls an. Aber eben ohne niedergeschriebenes Anrecht auf eine Verbesserung in den Versicherungsbedingungen.
Seit 2019 finden sich zunehmend mehr Regelungen dieser Art in den Versicherungsbedingungen am Markt. Leider in sehr unterschiedlicher Qualität.
Augen auf! Besserstufungsoption in den Versicherungsbedingungen genau prüfen
Zwar besteht bei einwandfreier Gesundheit auch später die Möglichkeit den Anbieter zu wechseln, die Wahrscheinlichkeit für eine gesundheitlich weiße Weste nimmt mit steigendem Alter jedoch erfahrungsgemäß ab. Deswegen ist es ja so attraktiv, bereits in jungen Jahren den dann noch einwandfreien Gesundheitszustand durch den frühzeitigen Abschluss einer Berufsunfähigkeitsversicherung einzufrieren.
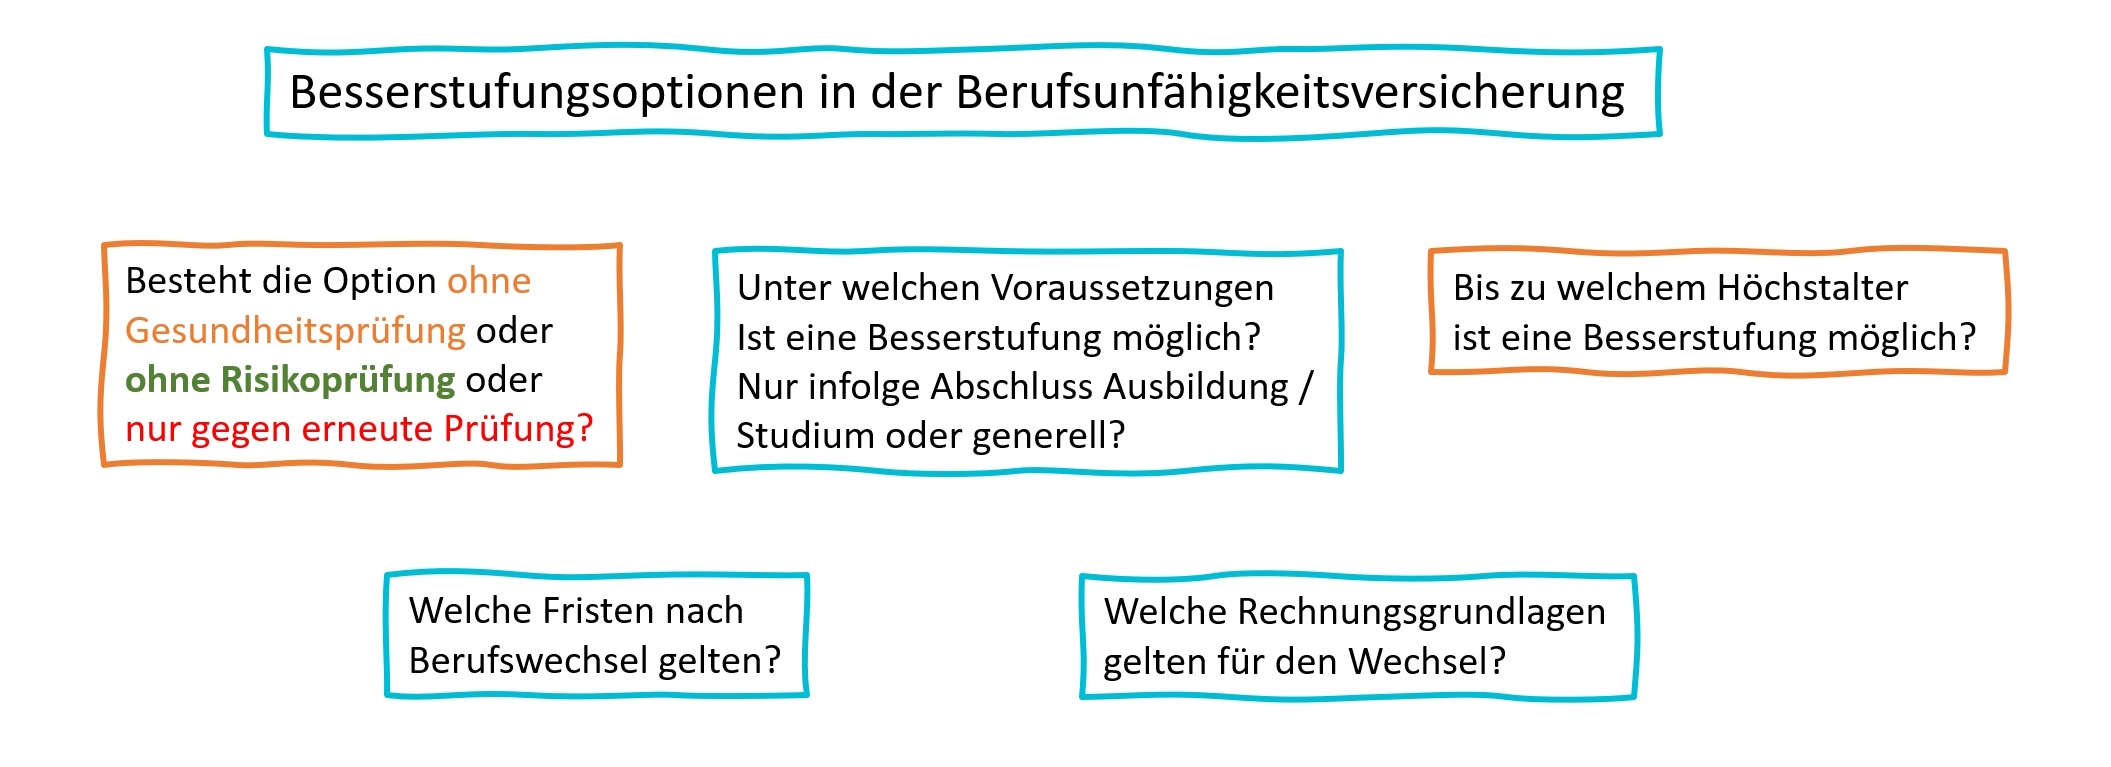
Immer dann, wenn eine Verbesserung ein potentiell realistisches Szenario für die Zukunft ist, sollten die Versicherungsbedingungen ganz genau auf den tatsächlichen Wortlaut einer Besserstufungsoption geprüft werden.
LV1871, Golden BU, Stand 02.2019, sauberste Regelung am Markt

Die sauberste Regelung ohne Haken und Ösen (Stand 04/2020) kommt von der LV1871. In den Versicherungsbedingungen der Golden BU ist klar geregelt, wann Schüler, Azubis und Studenten ihre Berufsgruppe überprüfen lassen können.
Dieses Recht besteht ohne erneute Risikoprüfung. Heißt, gesundheitliche Veränderungen bleiben ebenso unberücksichtigt, wie bspw. inzwischen ausgeübte Hobbys, Körpergröße / Gewicht und Rauchverhalten.
Lediglich Berufswechsel im späteren Berufsleben sind außen vor, diese sind beispielsweise in der HDI Ego Top möglich.
Alte Leipziger, BV10, Stand 01.2020, wertloser Werbegag
Das Negativbeispiel, wie eine Besserstufungsoption auf keinen Fall aussehen sollte, kommt von der Alte Leipziger.
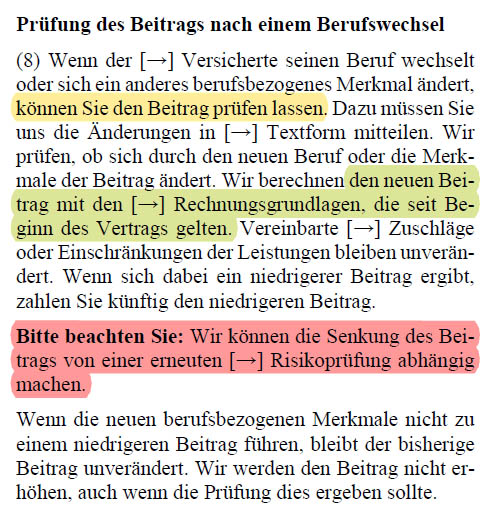
Bei der Alte Leipziger besteht die Option zur Verbesserung einer Berufsgruppe nur vorbehaltlich erneuter Risikoprüfung. Ein belastbares Anrecht besteht somit nicht. Gesundheitszustand, Rauchverhalten, BMI, Hobbys – alles kann neu geprüft werden und eine Verbesserung verhindern.
Eine vergleichbar schlechte Regelung (vorbehaltlich erneute Risikoprüfung) hat Stand 2020 die Allianz.
Lobenswert ist allerdings, dass die Option unabhängig von Abschluss Ausbildung / Studium únd ohne Höchstalter möglich ist. Dafür gibt es am Markt definitiv Anwendungsmöglichkeiten, auch wenn ich die in meiner klassischen Kundschaft eher nicht sehe.
HDI Ego Top, Stand 09.2019, nett gemeint aber mit Einschränkungen
Der HDI hat versucht das beste aus den beiden Welten zu übernehmen. Also Wechselrecht in Abhängigkeit von einem Abschluss (siehe LV1871) ergänzt um Abschluss einer Weiterbildung und Wechselrechte bei späterem Berufswechsel (siehe Alte Leipziger) darüber hinaus.
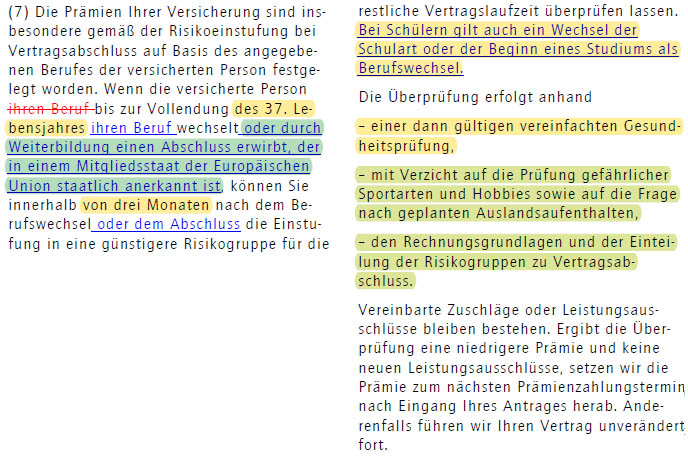
Allerdings gibt es ein fixes Höchstalter von 37. Zudem besteht das Wechselrecht nur vorbehaltlich einer vereinfachten erneuten Gesundheitsprüfung. Diese erneute Gesundheitsprüfung ist jene aus dem Rahmenvertragsgeschäft. Also deutlich vereinfacht ggü. regulärer Risikoprüfung. Aber eben nicht ohne erneute Risikoprüfung, wie bei der LV1871.
Immerhin bleiben (gefährliche) Hobbys und geplante Auslandsaufenthalte bei der Betrachtung außen vor.
Fazit und Bewertung Berufsgruppenwechselrecht in der Berufsunfähigkeitsversicherung
Immer dann, wenn eine Verbesserung ein potentiell realistisches Szenario für die Zukunft ist, sollten die Versicherungsbedingungen eine saubere Besserstufungsoption bieten.
Das ist insbesondere bei der Berufsunfähigkeitsversicherung für Schüler der Fall. Daher ist – aus meiner Sicht – eine belastbare Besserstufungsoption ein Mindestkriterium bei den Auswahlkriterien für eine Schüler BU.
Bessere Versicherungsbedingungen bieten eine solche Option. Ob die jeweilige Regelung in den Bedingungen zur Lebensplanung passt, prüfen wir im Termin Technische Ausgestaltung einer Berufsunfähigkeitsversicherung genau.
Ein Blick in Werbeblätter der Versicherer genügt hier nicht. Belastbar ist immer nur das, was schwarz auf weiß in den Versicherungsbedingungen steht. Und genau darum lese ich diese zusammen mit meinen Kunden.
Zusammenfassend muss man sagen, dass die Mehrheit der vermeintlichen Besserstufungsoptionen eher ein Werbegag sind, keine belastbaren Garantien. Zudem zeigt die Erfahrung, dass Versicherer wachsweiche Bedingungen häufig schlicht so auslegen, wie es ihnen gerade passt. Ein Beispiel:
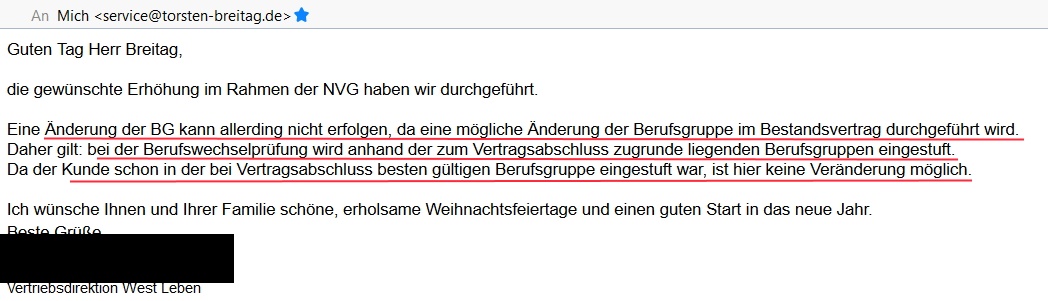
HDI verweigert die Besserstufung eines Altvertrags auf die neue, in 09/2019 eingeführten Berufsgruppe A1-top, weil der Kunde bei damaligen Abschluss ja schon die damals bestmögliche A1 bekommen hat. Die Nachversicherung wurde in A1-top policiert, der Ursprungsvertrag bleibt unverändert A1, Beitragsunterschied ca. 10-15%.
Ist ein fader Beigeschmack ala “Handyvertrag”. Neukunden werden gepampert, Bestandskunden sind am Arsch. Für den normalen Versicherungskunden dürften solche Spielchen schwer nachvollziehbar sein.
Lesenswert
Was Sie vor dem Abschluss wissen sollten